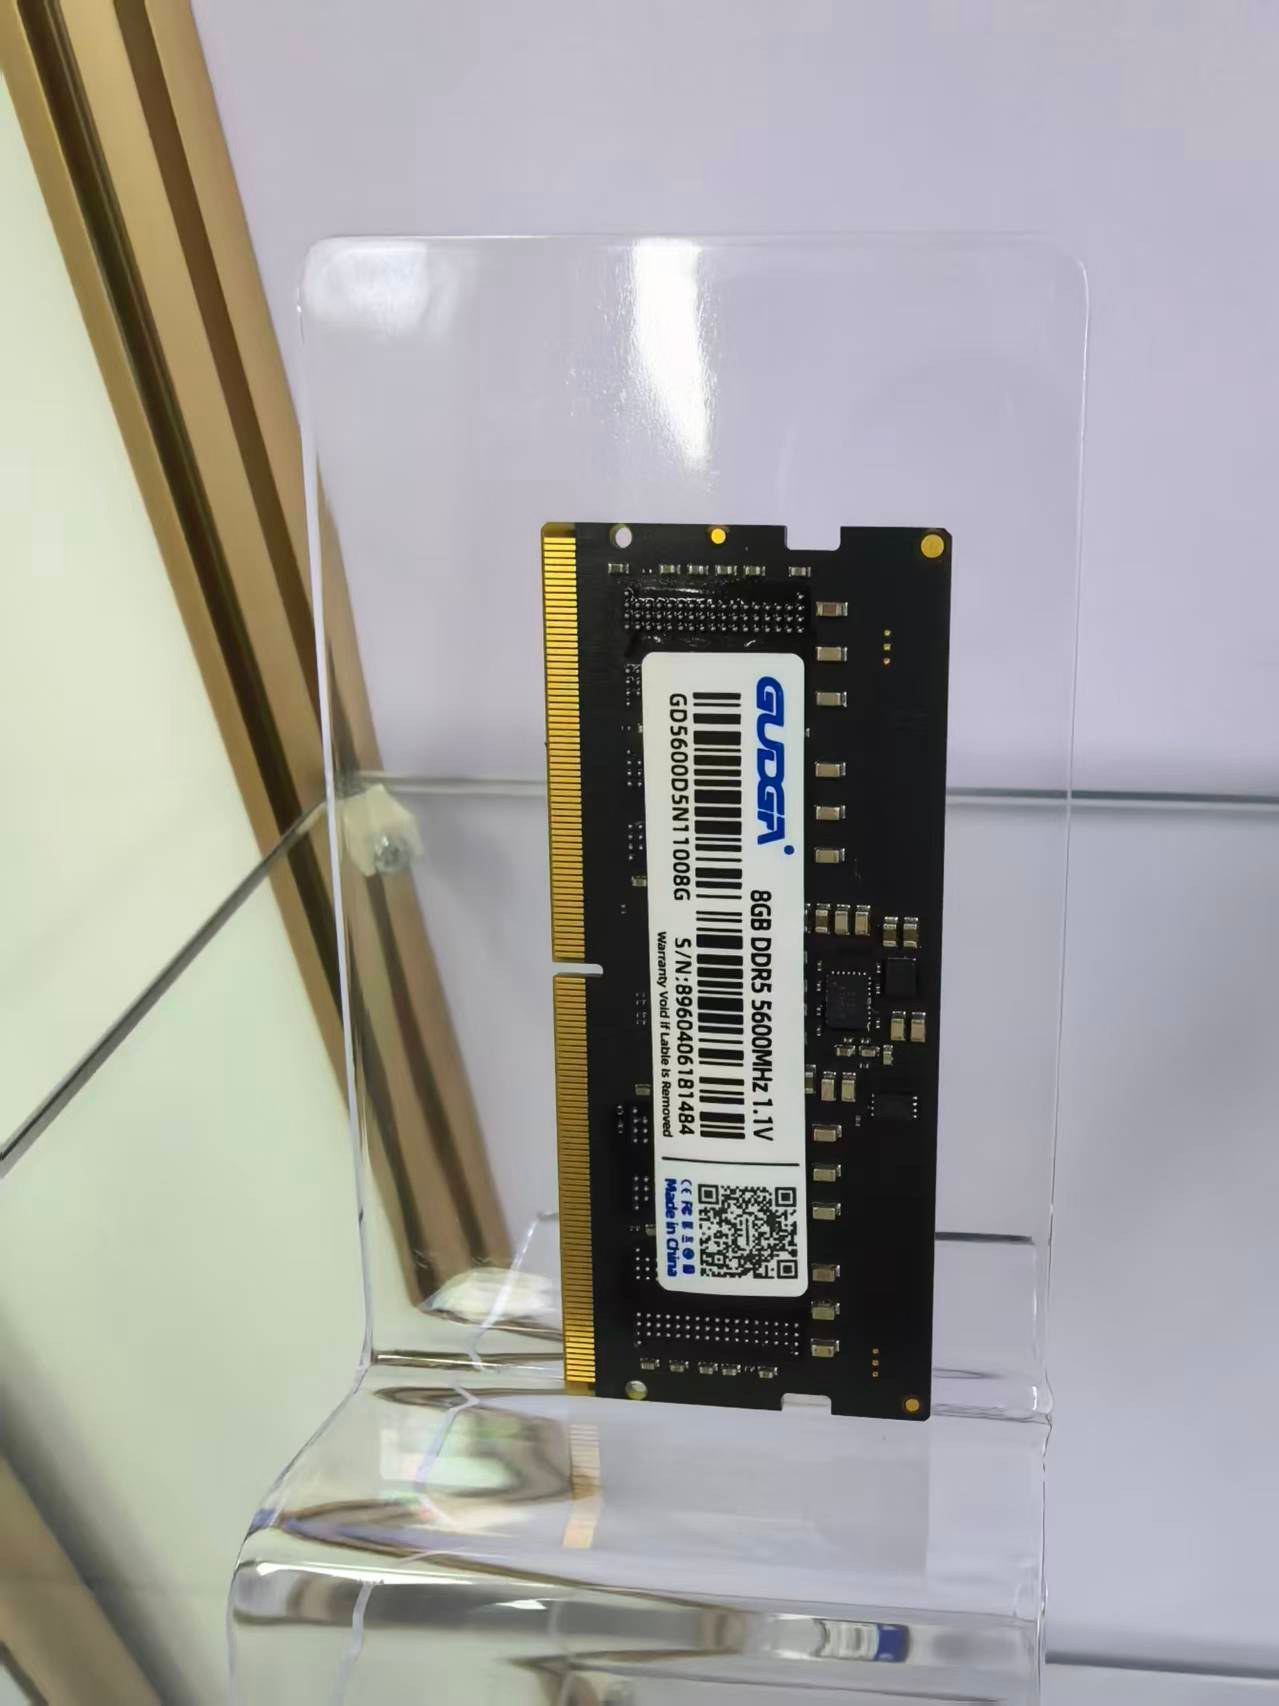
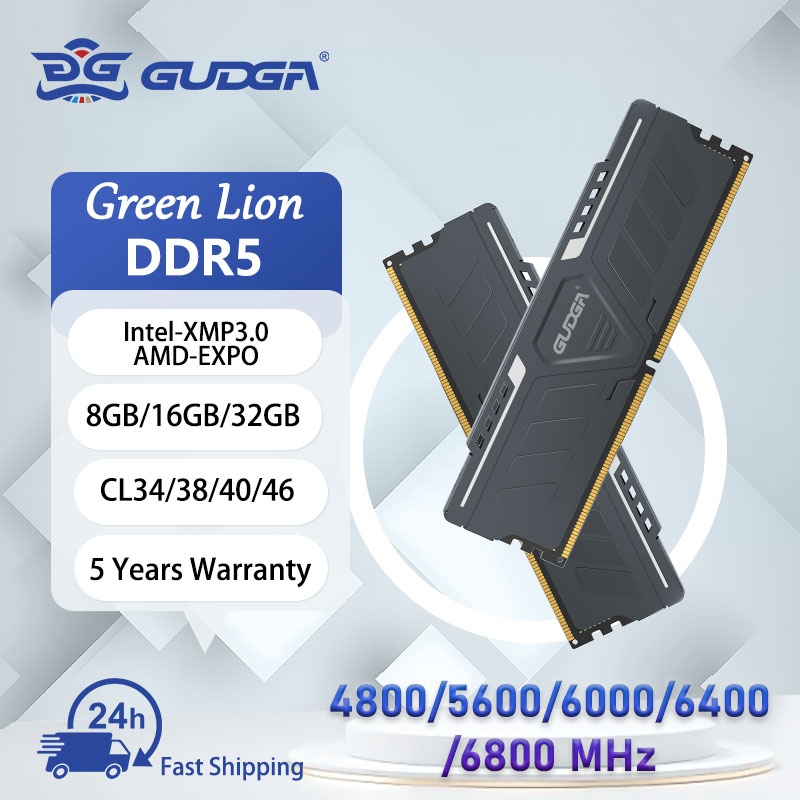
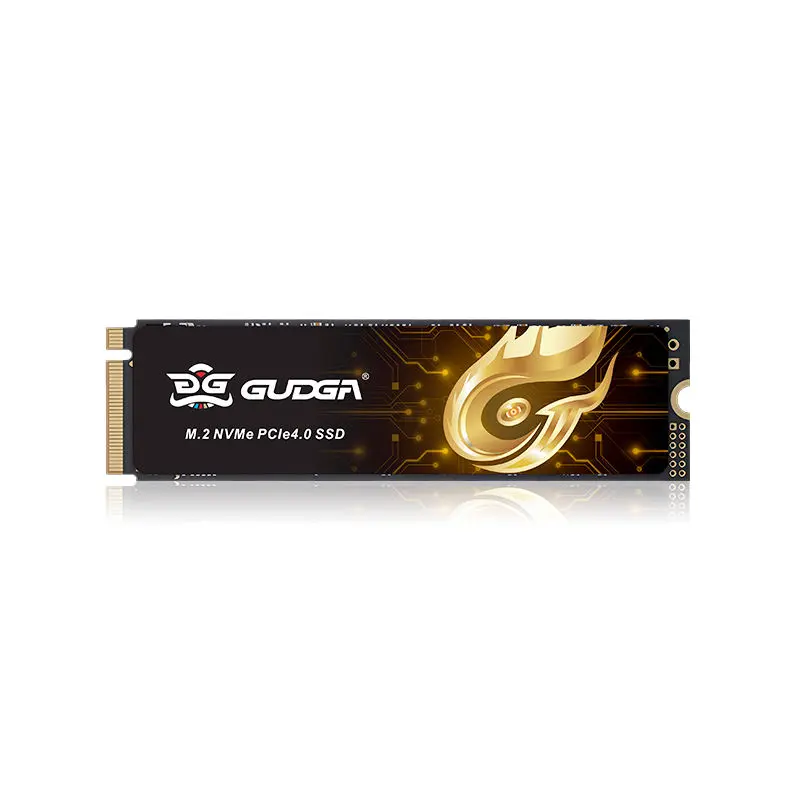
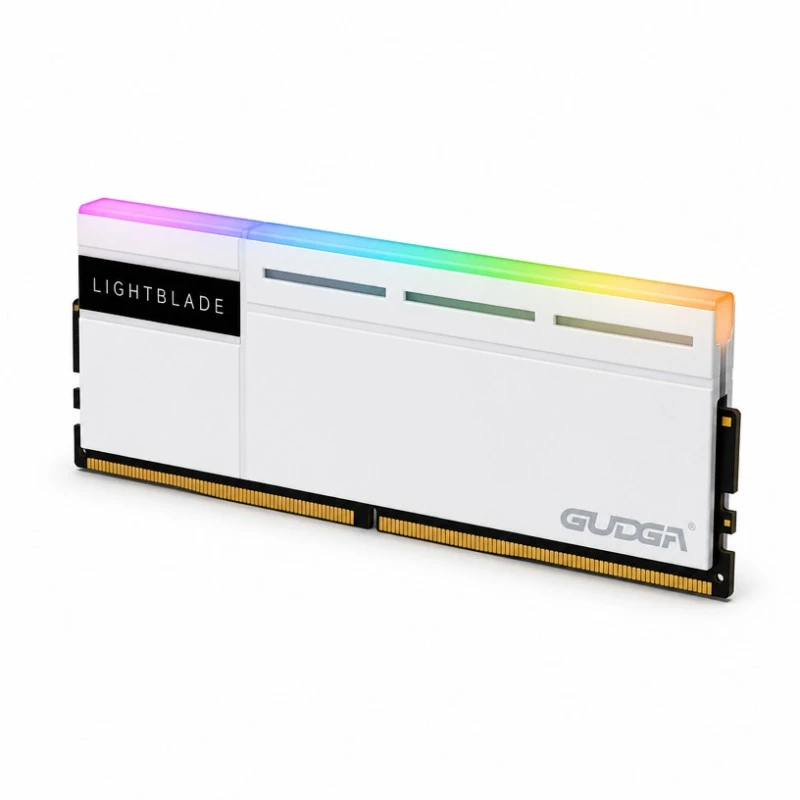
Nyligen har den globala lagringsmarknaden uppvisat en betydande strukturell divergens. Inträder i juli 2026, konsumentklassSSDPriserna stabiliserades generellt, med minimala fluktuationer i slutmarknadsprissättningen och ett relativt balanserat utbud och efterfrågan. Samtidigt fortsatte DDR5-minnespriserna sin uppåtgående trend under hela året, med månatliga ökningar som ökade och år-till-år-tillväxten ökade betydligt, och blev den största prisvariabeln i lagringsbranschen. Branschanalytiker påpekar att omstruktureringen av produktionskapaciteten som drivs av AI-datorkraft och obalansen mellan utbud och efterfrågan är de centrala faktorerna som driver denna polarisering på lagringsmarknaden. Branschen har officiellt gått bortom den homogena cykeln av omfattande prishöjningar och prissänkningar, och gått in i ett nytt skede av strukturell divergens.
Ur SSD-marknadens prestandaperspektiv har priserna för olika konsumentklassade och vanliga PC SSD-produkter nu kommit in i ett stabilt intervall. Enligt inhemska hårdvarukanalprisdata har de nuvarande priserna på vanliga 1TB och 2TB PCIe 4.0 SSD:er förblivit relativt stabila, utan betydande prisfluktuationer, och märkesprisskillnader har förblivit normala. Jämfört med de prisfluktuationer som orsakats av tidigare fluktuationer i produktionskapaciteten för minneschip, ligger det nuvarande lagret av NAND-flashminneschips inom ett rimligt intervall. Samsung, SK Hynix, Micron och inhemska minnestillverkare frigör stadigt produktionskapaciteten, och utbudet och efterfrågan på konsument-SSD-marknaden är i princip balanserade.
Samtidigt kompenserade det konkurrensutsatta landskapet på SSD-marknaden effektivt trycket från prisökningar. Å ena sidan fortsatte inhemska lagringschips och oberoende varumärken att utöva sin styrka, ökade stadigt produktionskapaciteten och fyllde marknadens utbudsgap, vilket effektivt undertryckte potentialen för betydande prishöjningar. Å andra sidan var efterfrågetillväxttakten på marknaderna för konsumentelektronik och PC måttlig, utan koncentrerad lageruppbyggnad eller ökad efterfrågan. Kanalens lageromsättning var ordnad och tillverkarna behövde inte justera priserna för att balansera marknaden. Sammantaget var prisutvecklingen stabil och kontrollerbar, och konsumenternas kostnader för att bygga och uppgradera datorer förblev stabila.
I skarp kontrast till den stabila trenden med SSD fortsatte DDR5-minnespriserna att stiga, med prisökningstrenden som fortsatte under första halvåret 2026 och fortsatte in i juli. Enligt de senaste uppgifterna från branschorganisationen ThinkComputers steg DDR5-minnespriserna med 7 % i juli 2026, en svindlande ökning med 448 % jämfört med samma period 2025. Priserna på många vanliga DDR5-minnesmoduler nådde nya toppar på nästan två år. Kanaldata visar att kontraktspriserna och terminalpriserna för vanliga DDR5 16GB och 32GB moduler fortsatte att stiga, och kostnaderna för marknadsanskaffning ökade stadigt.
Den centrala orsaken till den fortsatta prisökningen på DDR5 är den strukturella omstruktureringen av industrikapaciteten till följd av den explosiva tillväxten av AI-datorkraft. Världens tre stora DRAM-tillverkare, Samsung, SK Hynix och Micron, har avsevärt justerat sin kapacitetslayout och allokerat över 40 % av sin DRAM-kapacitet till produktion av HBM-minne med hög bandbredd, avancerade DDR5 för servrar och andra AI-datakraftsstödjande lagringsprodukter, för att fullt ut garantera efterfrågan från AI-datacenter och avancerade servrar. Eftersom ett enda HBM-chip upptar 2-3 gånger skivarean jämfört med vanlig DDR5, används en stor mängd kapacitet för avancerade AI-lagringsprodukter, vilket direkt pressar utbudet av DDR5 av konsumentkvalitet och civilklass.
Denna allvarliga obalans mellan utbud och efterfrågan har ytterligare förvärrat prisökningen. För närvarande räcker det totala lagret hos de tre stora minnestillverkarna endast i 3-5 veckor, långt under industrisäkerhetslagerstandarden på 6-8 veckor, vilket resulterar i en strukturell brist på DDR5-marknaden för konsumentklassade. Samtidigt exploderar efterfrågan på AI-servrar. Minnesbehovet för en enda AI-datorenhet överstiger vida det för traditionella servrar. 2026 har efterfrågan på AI-relaterat DRAM överstigit 40 %, och den förväntas överstiga 50 % 2027. Globala lagringskapacitetsresurser fortsätter att luta mot den avancerade datorkraftsmarknaden, och utbudsgapet för civil DDR5 fortsätter att öka.
Dessutom prioriterar stora utländska tillverkare beställningar från ledande teknikföretags AI-kunder, vilket ytterligare understryker utbudsgapet på den inhemska high-end DDR5-marknaden. Priser för en del inhemskt produceradeDDR5moduler har redan överträffat de för utländska varumärken, vilket leder till en fortsatt expansion av premierna på slutanvändarmarknaden. Som ett resultat har kostnaderna för minnesmaterial för bärbara datorer, stationära datorer och konsumentdatorer ökat kraftigt. Kostnaden för minne i tunna och lätta bärbara datorer på ingångsnivå har ökat från 10 % till över 30 %, vilket indirekt driver upp den totala kostnaden för dessa produkter.
När det gäller framtida marknadstrender tror branschanalytiker att SSD-marknaden på kort sikt sannolikt kommer att förbli stabil, med tillräcklig NAND-produktionskapacitet och stabil konsumentefterfrågan, vilket inte ger någon grund för betydande prisfluktuationer. DDR5-prishöjningen är dock inte över ännu. Med tanke på den fortsatta ökningen av efterfrågan på AI-datorkraft och svårigheten att justera produktionskapacitetsstrukturen på kort sikt, kommer DDR5-priserna sannolikt att förbli höga med små uppåtgående fluktuationer under andra halvåret. På lång sikt, när lagringstillverkare tar in ny produktionskapacitet och gradvis optimerar sin kapacitetsstruktur, förväntas obalansen mellan utbud och efterfrågan i DDR5 gradvis lätta, men strukturell differentiering inom branschen kommer att bli normen.
För konsumenter är kostnadseffektiviteten för SSD-uppgraderingar och systembyggen för närvarande stabil, vilket möjliggör normala inköp på begäran. DDR5-minne rekommenderas att köpa endast vid behov för att undvika ökade kostnader från senare lagertillskott till högre priser. För industritillverkare tvingar denna marknadsdifferentiering företag att anpassa sina produktportföljer och balansera avancerad AI-lagring med lagringskapacitet av konsumentklass för att lindra obalansen mellan utbud och efterfrågan.
Vi använder cookies för att ge dig en bättre webbupplevelse, analysera webbplatstrafik och anpassa innehåll. Genom att använda denna sida godkänner du vår användning av cookies.Sekretesspolicy