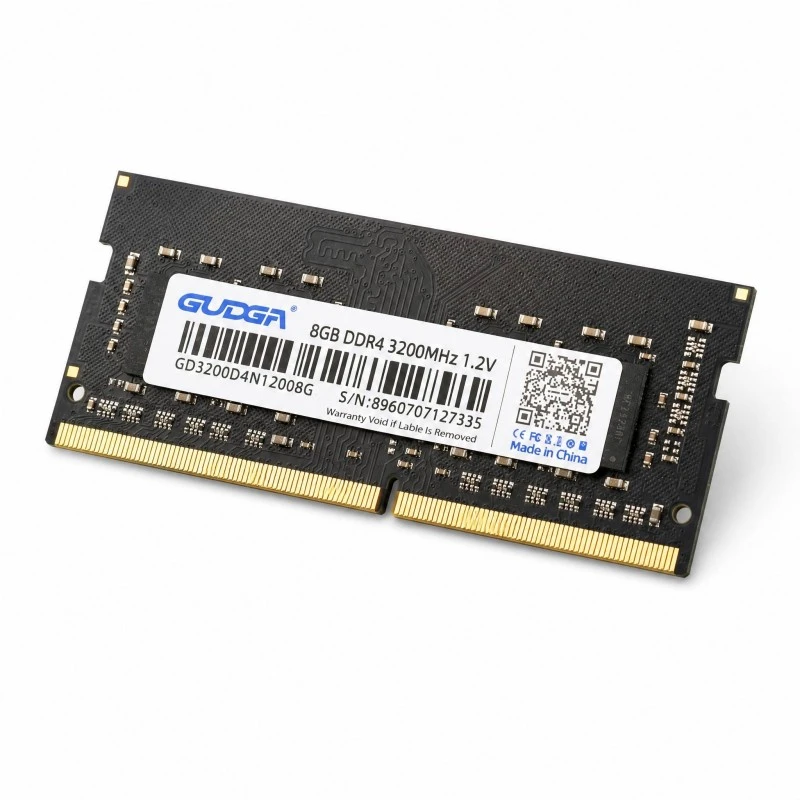
I slutet av tredje kvartalet 2026 hade de globala SSD- och minnesmodulmarknaderna tagit sig förbi den explosiva tillväxten som sågs under andra kvartalet, och etablerat sig i ett nytt landskap kännetecknat av dämpande prishöjningar och strukturella skillnader. Nya branschdata indikerar att medan priserna på DRAM-moduler fortsätter att stiga stadigt, presenterar SSD-marknaden en blandad bild: produkter på ingångsnivå ser små prisfall för att öka volymen, medan avancerade flaggskeppsmodeller håller fasta priser. Lagringsindustrin har officiellt gått in i en fas av strukturell anpassning som drivs av samspelet mellan utbud och efterfrågan.
På minnesmarknaden håller den uppåtgående pristrenden i sig, även om ökningstakten har avtagit avsevärt. Enligt de senaste övervakningsdata från institutioner som TrendForce och Sigmaintell, steg globala DRAM-kontraktpriser med 13 %–18 % kvartal-för-kvartal under tredje kvartalet 2026 – en markant minskning jämfört med ökningen på 58 %–63 % under andra kvartalet. I början av september hade spotpriserna för vanliga DDR5-minnen stigit nästan 50 % jämfört med föregående år, och priserna för populära modeller som 16 GB DDR5 5600 fortsatte att stiga; Samtidigt har DDR4-minne – som tidigare fanns i stort utbud – haft strukturella brister, vilket lett till samtidiga prishöjningar.
De primära drivkrafterna bakom denna omgång av minnesprishöjningar är justeringar av produktionskapacitetsstrukturer och den explosiva efterfrågan på AI-datorkraft. Stora tillverkare som Samsung, Micron och SK Hynix fortsätter att minska kapaciteten för standardkonsument-DRAM, och flytta kärnproduktionen mot produkter med högt förädlingsvärde som HBM (High Bandwidth Memory) och serverspecifikt minne, vilket resulterar i ständigt snäva leveranser av konsumentklassat minne. Samtidigt har massdistributionen av AI-servrar och högpresterande slutanvändarenheter kraftigt ökat konsumtionen av avancerade lagringschips. Branschmönstret av "kortsiktig datorkraftsbrist kontra långvarig lagringsbrist" har blivit förankrad, och konsensus inom sektorn är att minnesförsörjningen kan bestå in i 2027.
I motsats till de breda prisökningarna på minnesmarknaden visar SSD-marknaden betydande skillnader. Sedan september har priserna för SSD:er på ingångsnivå 256 GB och 512 GB SATA och PCIe 3.0 sjunkit något, eftersom små och medelstora tillverkare sänker priserna för att stimulera leveranser och minska lagertrycket. Priserna för avancerade PCIe 4.0 och PCIe 5.0 flaggskepps-SSD-enheter förblir dock stabila; vanliga 1TB high-end-modeller – som Samsung 990 Pro och Kimtigo TP5000 – har hållit stadigt utan några betydande fluktuationer. Branschanalys indikerar att skillnaden i SSD-priser härrör från en bristande överensstämmelse mellan utbud och efterfrågan. Höga kostnader för uppströms NAND-flashchips har etablerat ett prisgolv för avancerade SSD-enheter, medan svag efterfrågan inom hemelektroniksektorn – kännetecknad av lågt konsumentintresse för enhetsbyten eller uppgraderingar – och trög efterfrågan från industriell kontroll och kommersiella OEM-sektorer har skapat en annan dynamik. För att ta marknadsandelar har små och medelstora tillverkare tillgripit att sänka priserna på nybörjarprodukter för att öka leveranserna, vilket resulterar i ett marknadsmönster där high-end priser förblir stabila medan low-end priser faller.
Strategiska rörelser inom branschen accelererar, vilket skapar momentum för långsiktig tillväxt. Den inhemska lagringsförsörjningskedjan fortsätter att uppnå genombrott; ChangXin Memory Technologies (CXMT) har inlett upphandling av utrustning för sin nya fabrik i Shanghai. När den är färdig, förväntas anläggningen nå en månatlig kapacitet på 600 000 wafers, vilket effektivt ökar självförsörjningsgraden för inhemsk DRAM-produktion och minskar utbudstrycket på den lokala marknaden. Samtidigt uppgraderar många modultillverkare sina produktportföljer genom att skala tillbaka äldre lågproduktion och fokusera på höghastighetsminne och högkapacitets SSD:er designade för AI-aktiverade enheter och högpresterande datorer. Denna förändring lindrar gradvis den strukturella obalansen som kännetecknas av hård konkurrens i den lägre delen och en brist på avancerade produkter.
När det gäller framtida trender förutspår marknadsanalytiker generellt att det fjärde kvartalet 2026 kommer att markera toppen för lagringspriserna. Drivet av kapacitetsomfördelning och väsentlig efterfrågan kommer minnespriserna sannolikt att fluktuera på höga nivåer, med en betydande nedgång som anses vara mycket osannolik. SSD-marknaden kommer att fortsätta att se divergerande trender: priserna på lågprisprodukter kan genomgå mindre justeringar, medan höghastighets-SSD:er kommer att bibehålla prismotståndskraft vid sidan av hårdvaruuppgraderingar. När den inhemska produktionskapaciteten ökar och dynamiken mellan utbud och efterfrågan stabiliseras, kan lagringsindustrin gå bortom fasen av ensidiga prishöjningar och gå in i ett nytt stadium av stadig utveckling till 2027.
Vi använder cookies för att ge dig en bättre webbupplevelse, analysera webbplatstrafik och anpassa innehåll. Genom att använda denna sida godkänner du vår användning av cookies.Sekretesspolicy